在当前经济结构深度调整与融资环境复杂多变的背景下,中小企业普遍面临资金链紧张、资产运营效率偏低、金融服务适配性不足等现实难题。传统银行信贷门槛较高,资本市场直接融资渠道有限,因此,越来越多拥有产业背景或充裕自有资金的机构——包括信托公司、资产管理公司、产业投资平台及大型企业集团——开始探索以自有资金或产业资金为杠杆,向中小企业提供资产管理服务的创新模式。
一、主体定位:谁在提供这类服务?
提供此类服务的主体通常分为三类:
- 信托与资产管理公司:凭借牌照优势与专业投资能力,设立针对性产品,以自有资金或募集资金为中小企业提供流动性支持、资产盘活及财务优化服务。
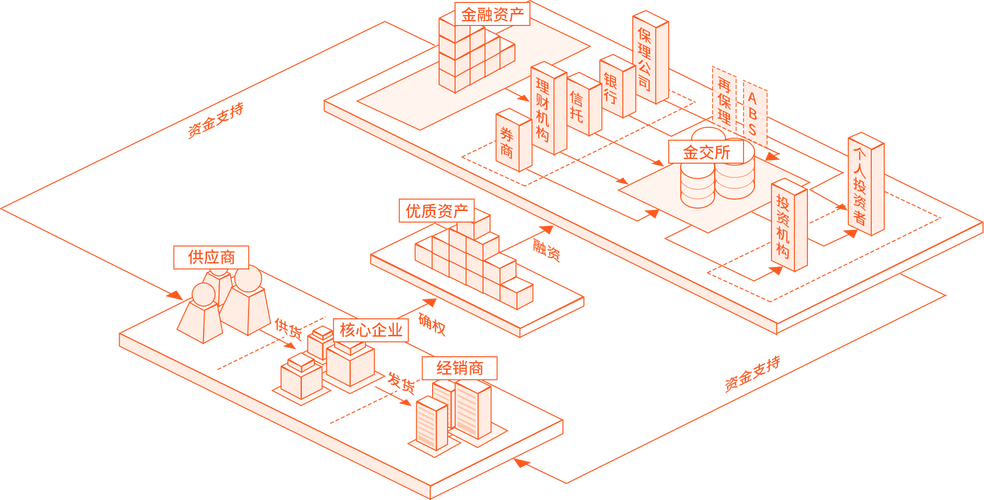
- 产业集团与龙头企业:依托产业链核心地位,利用自有资金成立财务公司、投资平台或供应链金融服务部门,为上下游中小企业提供设备融资、应收账款管理等一揽子资产管理方案。
- 专业投资与运营机构:部分私募股权、创业投资及另类资产管理机构,也开始从纯股权投资转向“投贷联动”或“资产管理+赋能”模式,以自有资金承接中小企业的资产重组与运营提升需求。
二、核心模式:如何用自有资金开展服务?
以自有资金投资为基础,常见的服务模式包括:
一是资产盘活型。针对拥有厂房、设备、知识产权但现金流紧张的中小企业,由资产管理方以自有资金进行资产收购或售后回租,帮助企业释放沉淀资产价值,同时约定后续回购或收益分成。
二是供应链协同型。产业集团以自有资金为上下游企业提供应收账款保理、存货质押融资及订单融资。由于对产业链交易背景熟悉,风控成本更低,资金封闭运行,安全性较高。
三是转型赋能型。信托或资管公司以自有资金参与中小企业改制、并购重组或技术升级,通过阶段性持股、委派财务总监、导入管理资源等方式,提升企业资产运营效率,最终通过股权回购、资产证券化或并购退出实现收益。
四是组合配置型。将自有资金分散配置于不同行业、不同阶段的中小企业资产包,形成“固收+浮动收益”的结构,既满足中小企业多元化的融资需求,又为资金方带来相对稳定的回报。
三、价值优势:为什么值得推广?
相较于传统金融机构,以自有资金或产业资金开展的资产管理服务具有三大独特价值:
第一,决策效率高。资金方自有资金无须层层审批,能够快速响应中小企业“短、小、频、急”的用款需求。
第二,信息不对称低。产业背景的机构对行业周期、技术路线及市场前景有深度认知,能把控实质风险;信托与资管机构则擅长结构设计与资产隔离。
第三,服务综合性强。不仅仅是“给钱”,更能提供财务规范、治理优化、供应链对接等增值服务,帮助中小企业实现从“融资”到“融智”的跨越。
四、风险管理与合规要点
开展此类业务需重点关注以下几点:
- 关联交易与利益冲突:产业集团服务上下游时,应建立独立防火墙与公允定价机制;
- 资金混同风险:自有资金与受托资金必须分账管理,确保不设立资金池;
- 资产估值与退出:对非标资产应引入第三方评估,明确回购条件与退出路径;
- 监管合规:涉及信托、资管产品设计的,需遵守净资本、集中度及投资者适当性等要求。
五、展望:从资金供给到生态共建
以自有资金和产业资金为纽带的中小企业资产管理服务,将不再局限于单一融资功能,而是走向“产业+金融+科技”的生态化模式。通过区块链确权、物联网监控、大数据风控等技术,资金方可以更精准地识别资产、监控运营、动态定价。以信托、资产管理公司及产业集团为代表的主体,有望成为中小企业全生命周期资产管理的重要伙伴——既做“耐心的资本”,也做“懂行的管家”。
对于中小企业而言,这意味着在传统银行与公开市场之外,多了一条更灵活、更贴心、更可持续的资产管理通道。对于资金方而言,则是在服务实体经济的过程中,实现资产保值增值与产业协同的双重目标。这一路径的成熟,将为中国中小企业的高质量发展注入新的活力。